Quem já compartilhou dados pelo Open Finance conhece o processo: iniciar a solicitação em uma instituição, ser redirecionado para outra, realizar a autenticação e retornar ao aplicativo de origem.
Esse caminho está prestes a ganhar uma alternativa.
Com a chegada do CIBA (Client-Initiated Backchannel Authentication), o Open Finance brasileiro passa a contar com uma jornada de autenticação sem redirecionamento, permitindo que o usuário autorize o compartilhamento de dados diretamente no canal digital da instituição transmissora, como o aplicativo ou o internet banking, sem precisar interromper sua navegação na receptora.
A mudança promete trazer mais flexibilidade, simplificar a experiência e criar novas oportunidades para reduzir o abandono de consentimentos.
O que é CIBA e como funciona?
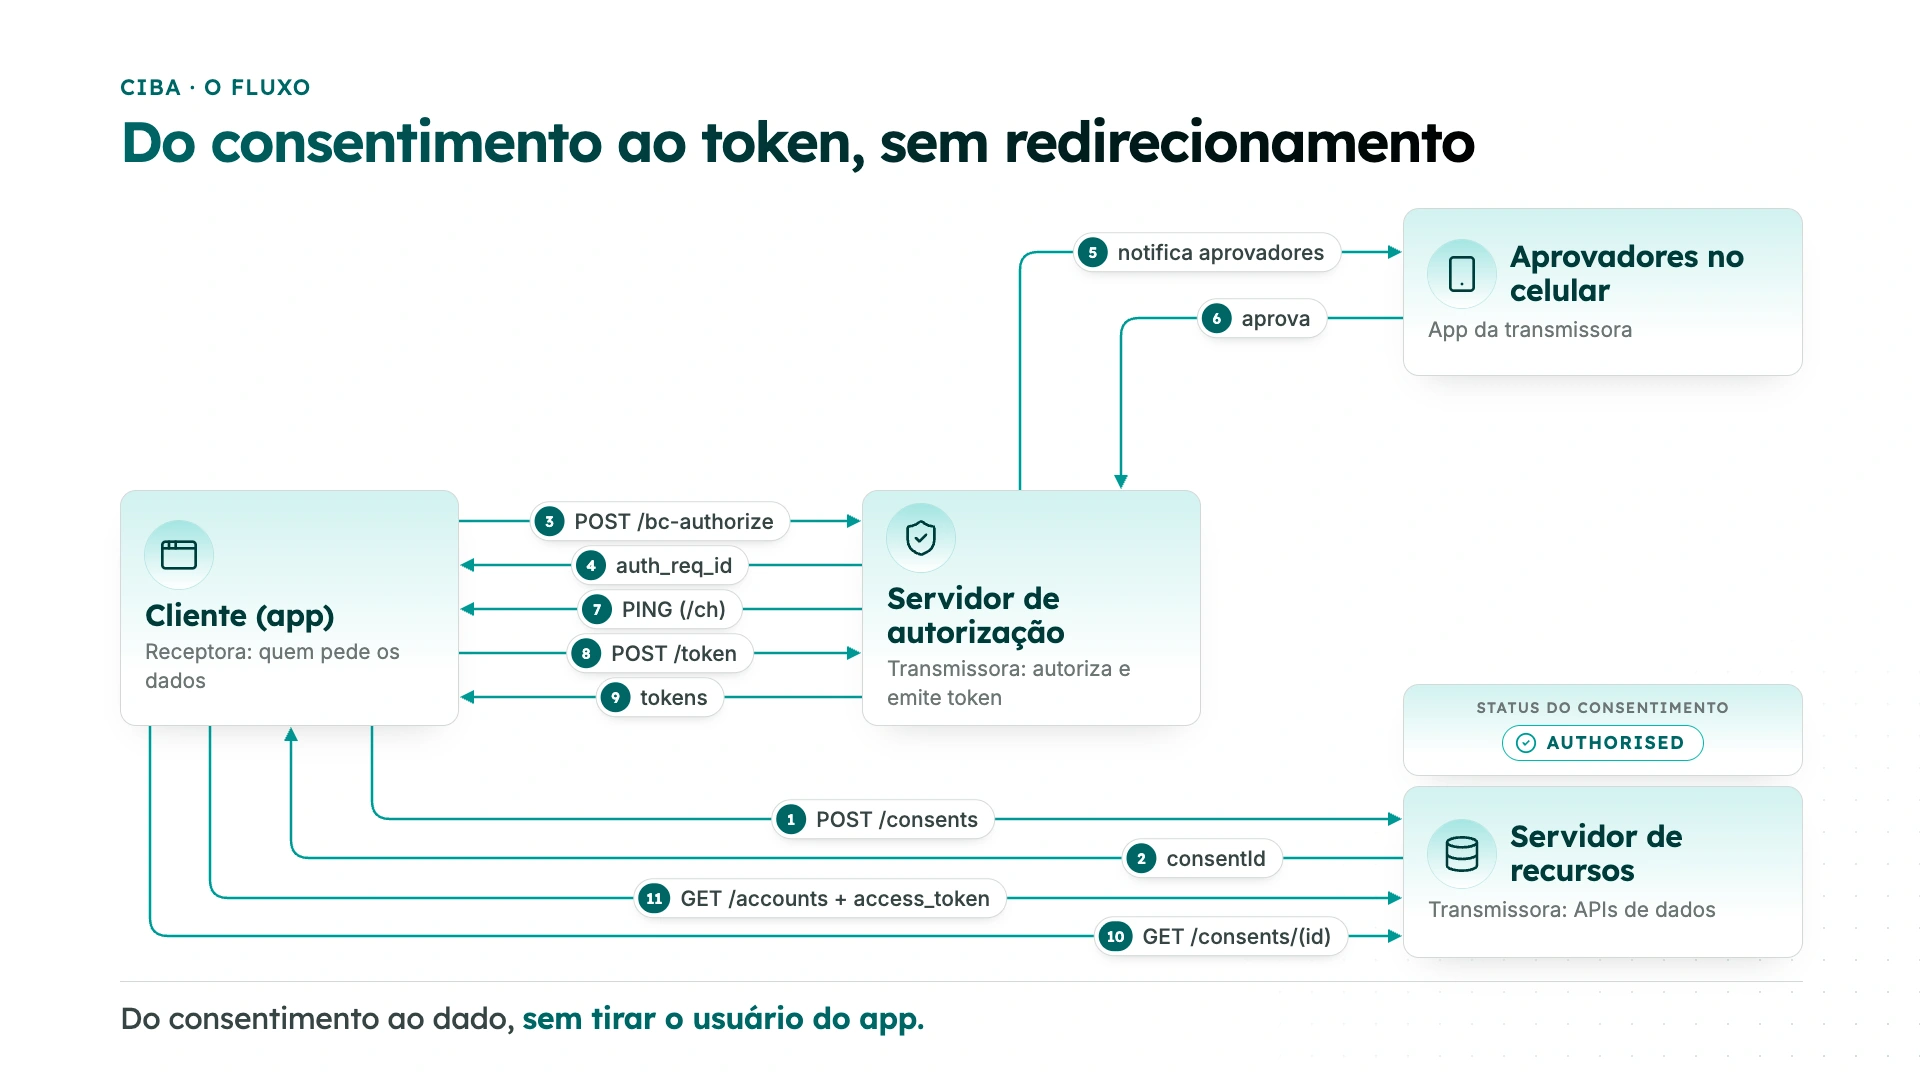
O CIBA é um protocolo de autenticação desenvolvido pela OpenID Foundation que permite a comunicação direta entre os servidores das instituições, sem depender do redirecionamento do usuário.
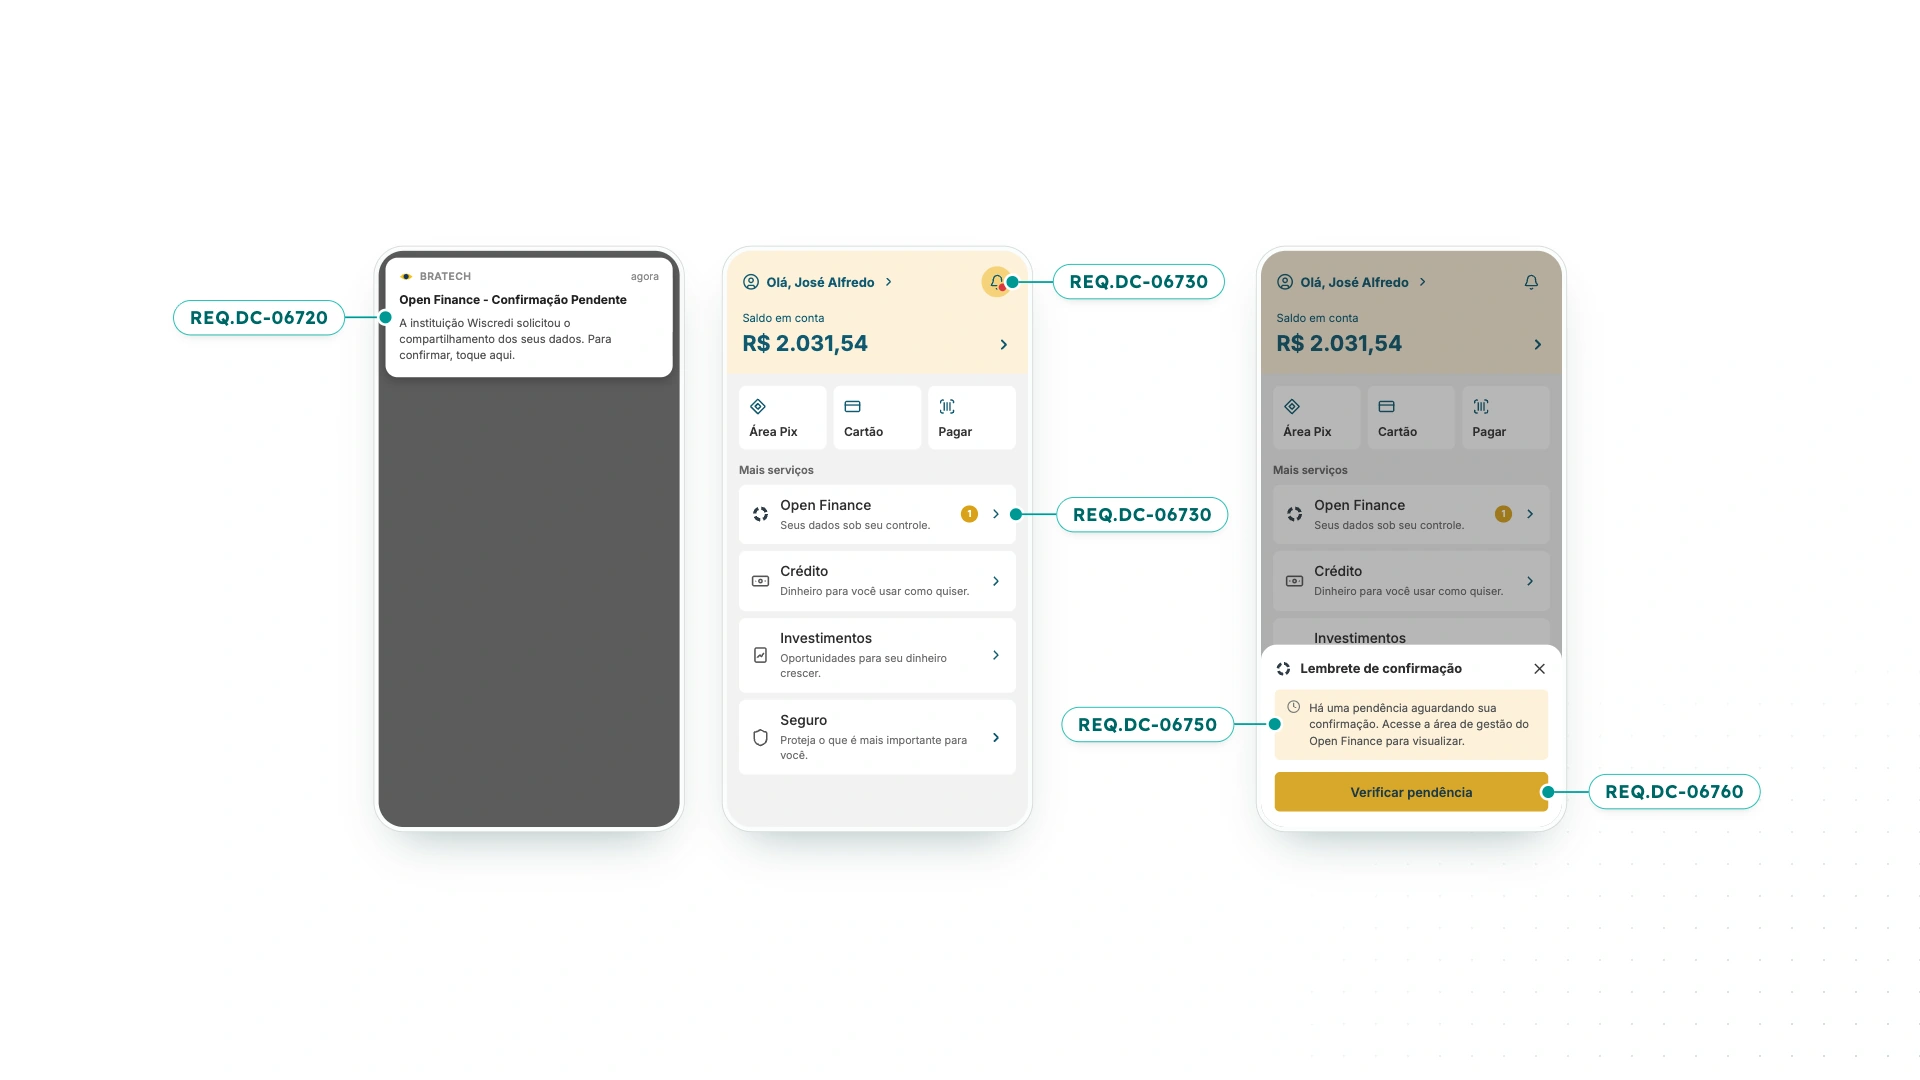
Na prática, a instituição receptora inicia a solicitação de compartilhamento e a transmissora recebe o pedido de autorização. O usuário é notificado e pode aprovar o consentimento no canal digital da instituição onde mantém seus dados.
Diferentemente do modelo tradicional, essa aprovação não precisa acontecer imediatamente.
No Open Finance Brasil, a jornada CIBA vai além do protocolo de autenticação. Ela também envolve evoluções nas APIs do ecossistema e adaptações na experiência do usuário, tanto para pessoas físicas quanto jurídicas.
Neste primeiro momento, a implementação contempla o compartilhamento de dados, não as jornadas de pagamento.
CIBA x Hybrid Flow: o que realmente muda?
No Hybrid Flow, modelo já utilizado no Open Finance, o usuário precisa sair da receptora, autenticar-se na transmissora e retornar para concluir o consentimento. É uma jornada síncrona, em que a aprovação acontece durante a mesma sessão.
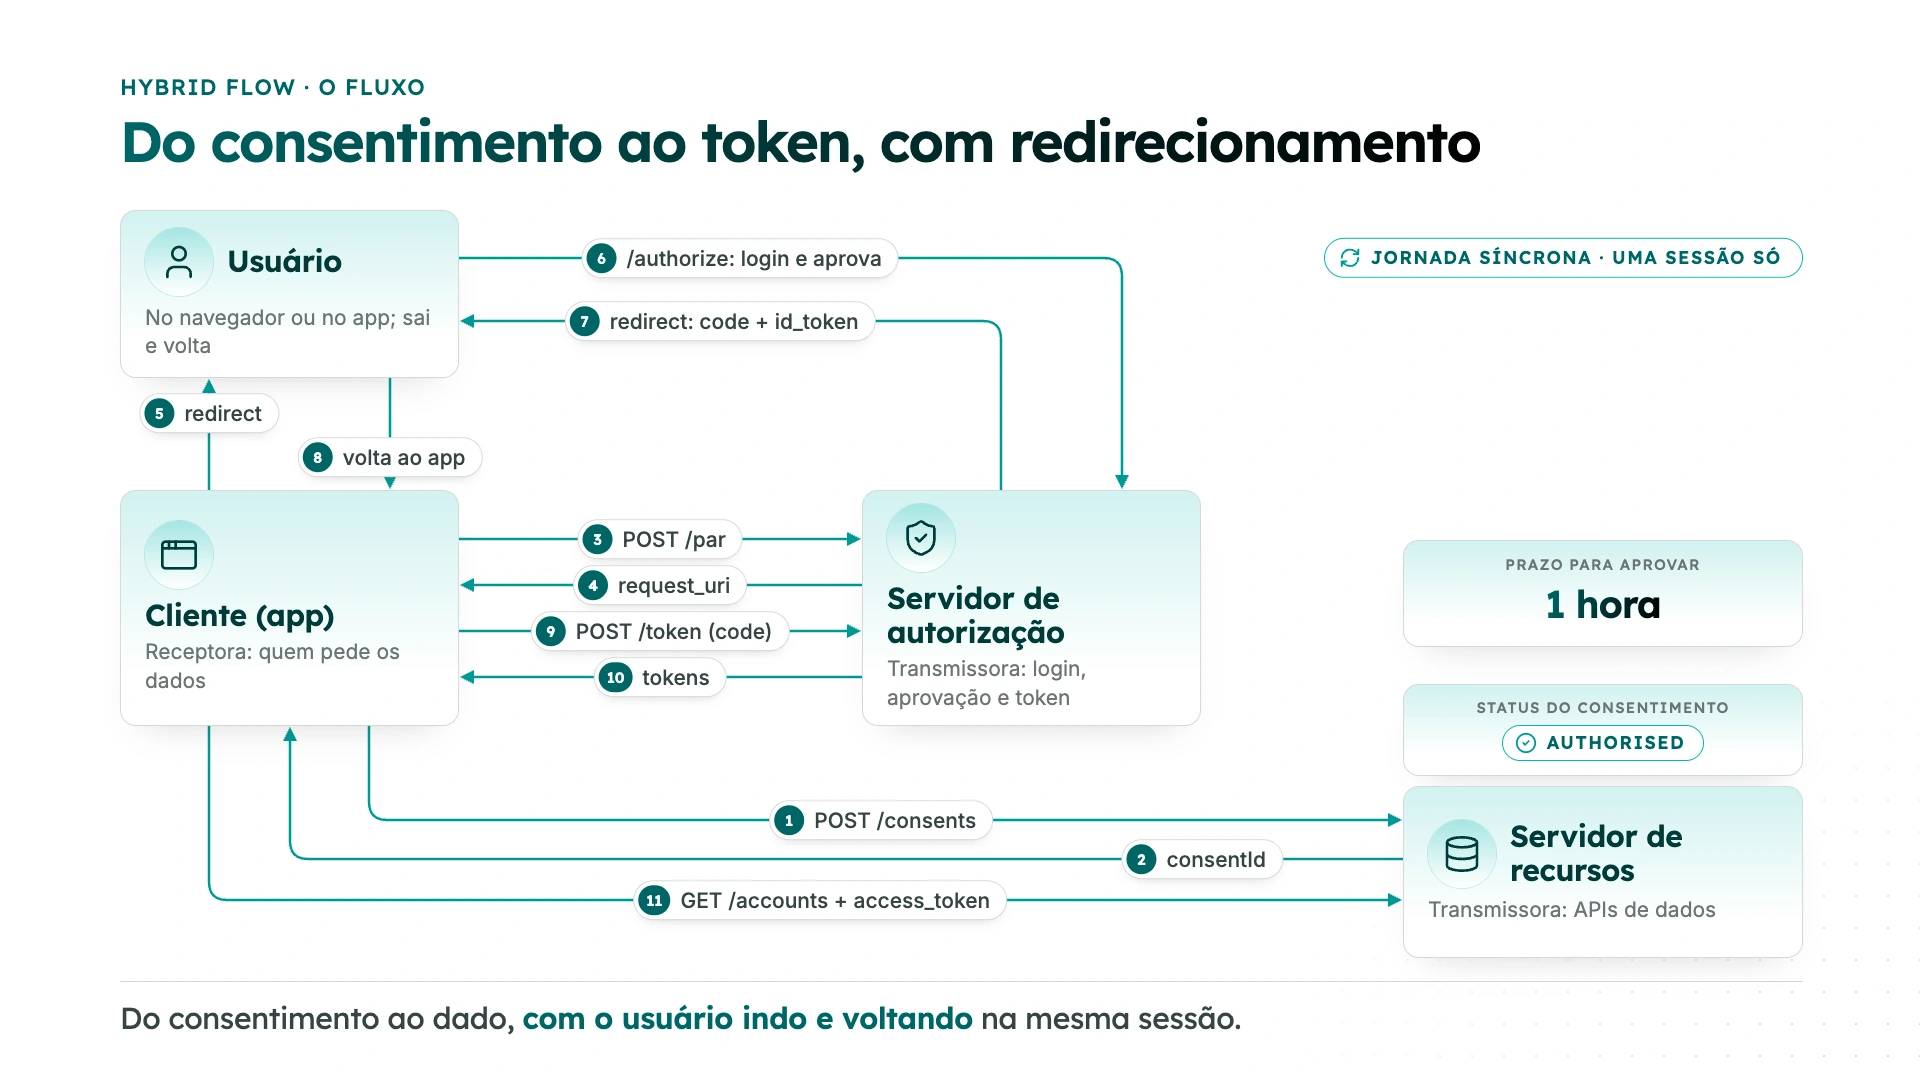
O CIBA introduz uma lógica assíncrona: a solicitação é enviada entre servidores, e o usuário pode realizar a aprovação posteriormente.
Uma das mudanças mais relevantes está no prazo. Com a entrada do novo padrão em operação, o tempo disponível para aprovação passa de 1 hora para 24 horas, inclusive no Hybrid Flow.
Isso também permite recuperar solicitações iniciadas pelo fluxo tradicional que não foram concluídas imediatamente, utilizando o CIBA para finalizar a autorização com o mesmo consentimento, sem precisar criar outro. O caminho inverso, do CIBA para o Hybrid Flow, não é permitido.
Para as instituições, essa flexibilidade representa uma oportunidade de reduzir consentimentos abandonados e melhorar a continuidade das jornadas.
O que muda para as instituições e seus usuários?
A nova jornada traz responsabilidades e possibilidades diferentes para receptoras e transmissoras.
Para as instituições transmissoras, a implementação é obrigatória para os perfis de clientes atendidos, sejam pessoas físicas ou jurídicas. Além de manter o Hybrid Flow disponível, elas precisarão adaptar seus canais digitais para notificar os usuários sobre solicitações pendentes e permitir a aprovação na área de gestão de consentimentos.
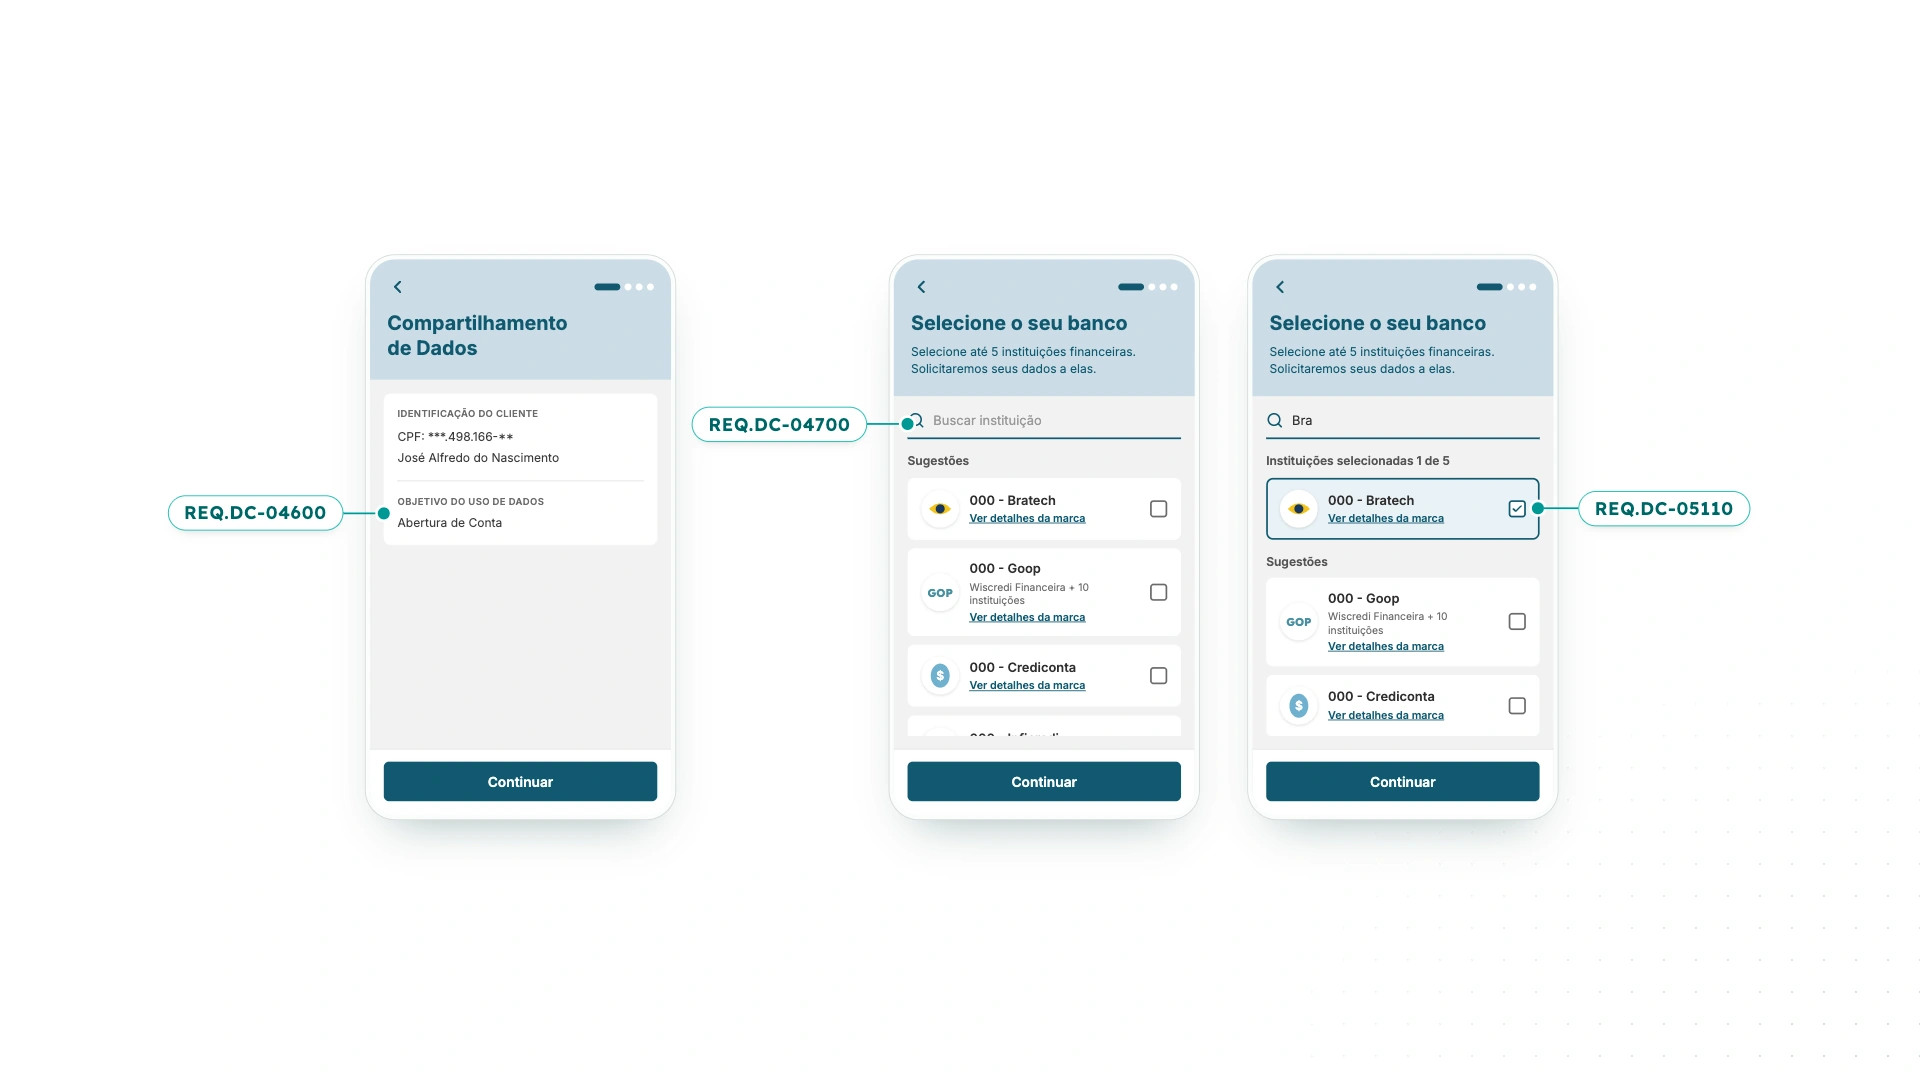
Para as instituições receptoras, a adoção é opcional. Elas poderão escolher entre CIBA e Hybrid Flow de acordo com cada jornada. Pela jornada CIBA, também poderão oferecer a seleção de até cinco instituições transmissoras em uma mesma solicitação de compartilhamento. As solicitações nascem juntas, mas cada consentimento é independente: o usuário confirma em cada instituição, e a decisão em uma não afeta as demais.
Outro avanço importante envolve as pessoas jurídicas. Com o CIBA, quem inicia a solicitação não precisa necessariamente ser quem realiza a aprovação. A instituição transmissora notifica todos os responsáveis com poderes para autorizar o compartilhamento, e a aprovação de um deles já é suficiente para autorizar o consentimento. A liberação de cada tipo de dado, porém, pode seguir regras de alçada próprias da empresa, em um fluxo separado.
Para quem compartilha os dados, a experiência fica mais simples e com mais controle: o usuário é avisado de cada pedido, enxerga o que está pendente e aprova no momento que preferir, sem interromper o que estava fazendo.
Como as instituições devem se preparar?
A chegada do CIBA exige mais do que uma atualização técnica. As instituições precisam revisar suas jornadas de autenticação, adaptar interfaces, implementar mecanismos de acompanhamento das solicitações e garantir que as novas etapas estejam alinhadas às especificações do Open Finance Brasil.
O ecossistema já publicou documentos de referência, incluindo o Requisito do Produto (PRD), a especificação CIBA-BR e os guias de experiência para compartilhamento e gestão de dados de pessoas físicas e jurídicas.
O cronograma de implementação contempla etapas de desenvolvimento, certificação funcional, segurança e integração. Os prazos de cada etapa são definidos e atualizados pelo Open Finance Brasil, por isso vale acompanhar os comunicados oficiais do ecossistema.
A evolução da autenticação é também uma evolução da experiência
Ao permitir que o usuário aprove consentimentos sem interromper sua navegação, o CIBA representa um avanço importante na experiência de compartilhamento de dados.
Mas seu impacto vai além da conveniência. A combinação de jornadas assíncronas, prazos ampliados e novas possibilidades de autorização cria condições para que esse processo seja mais fluido e eficiente.
Para aprofundar essas mudanças, a Lina realizou o webinar "Fluxo CIBA: o que muda com o novo padrão de autenticação do Open Finance", com Alberto Beloni, Open Finance Specialist, e Jorge Soares, Software Engineer da Lina.
Durante o encontro, os especialistas explicaram o funcionamento do protocolo, os impactos para receptoras e transmissoras, os novos requisitos da jornada e os principais marcos de implementação.
Assista ao webinar completo e entenda o que sua instituição precisa saber sobre o CIBA.
O CIBA marca mais um passo na evolução do Open Finance brasileiro. Para as instituições, preparar-se para essa mudança é também uma oportunidade de oferecer jornadas melhores e aproveitar todo o potencial do compartilhamento de dados.