Um cliente pode ter um bom histórico e estar atravessando um período de maior comprometimento financeiro. Outro pode ter registros que exigem cautela, mas apresentar hoje renda estável, fluxo de caixa positivo e patrimônio financeiro.
Entre o histórico e a decisão que precisa ser tomada agora existe uma variável importante: a situação financeira atual do cliente.
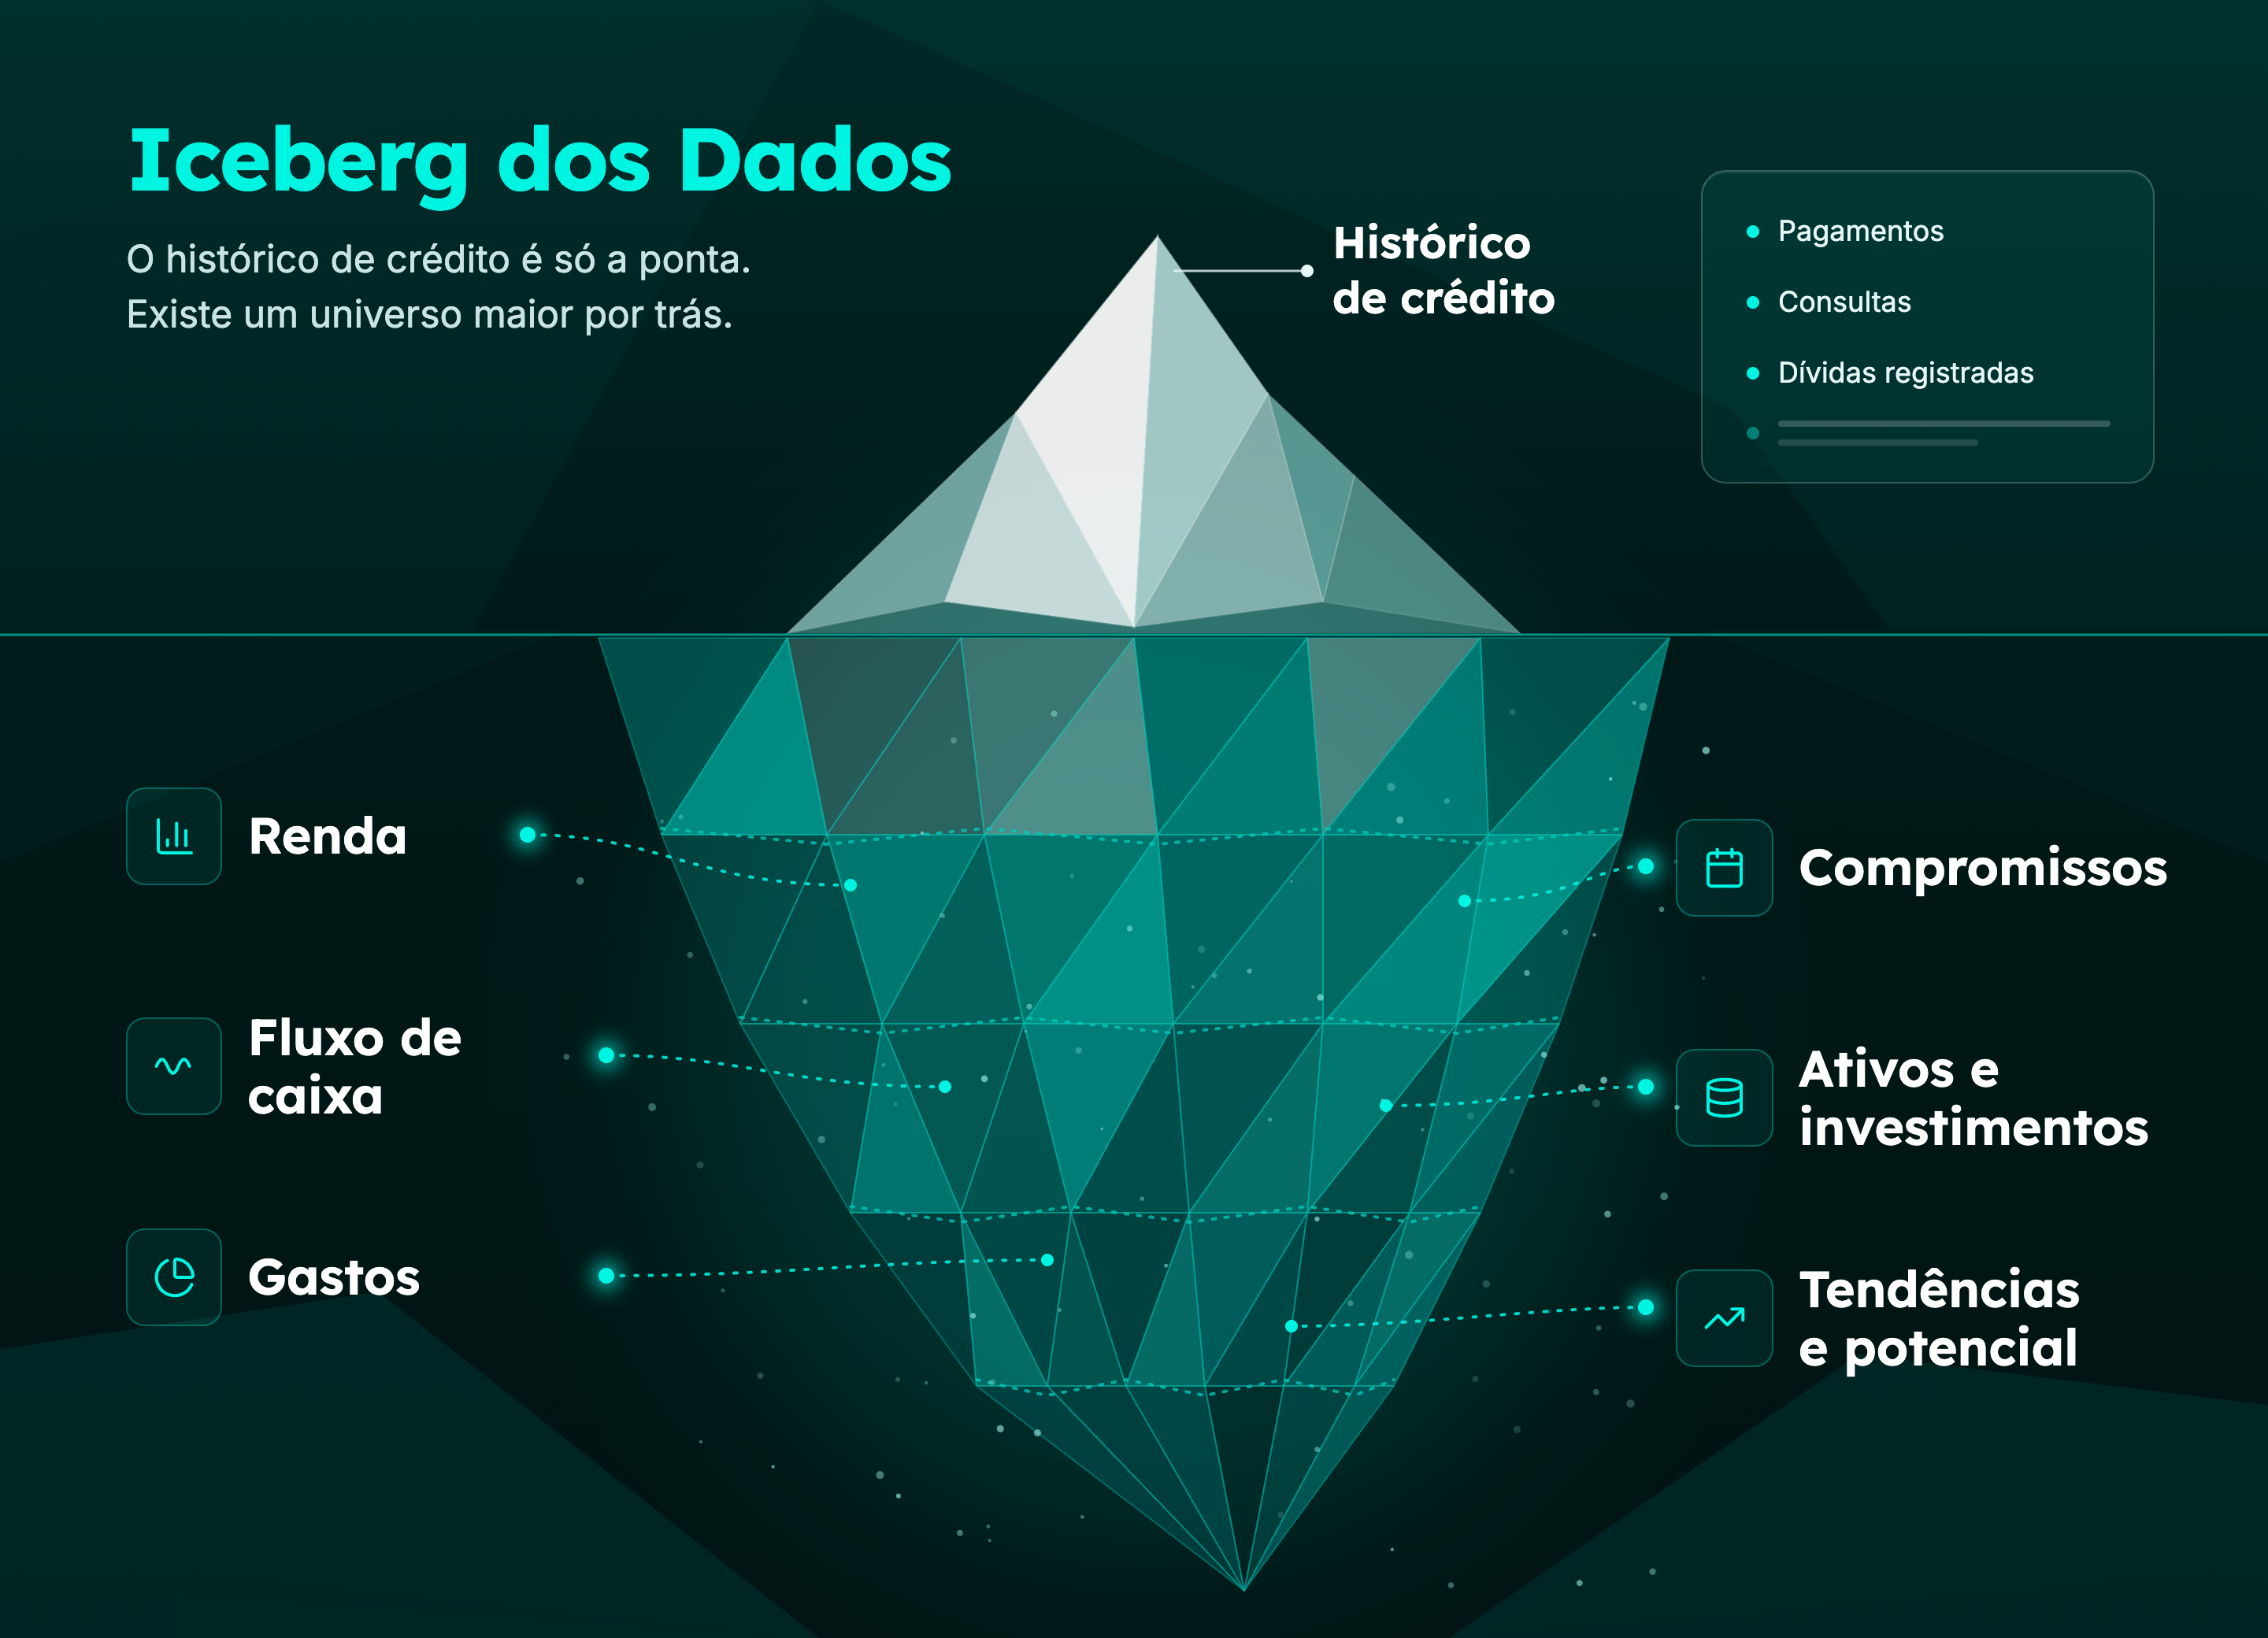
É nesse ponto que os dados do Open Finance podem ampliar a análise de crédito. Eles não substituem as fontes já utilizadas pelas políticas de risco, mas acrescentam informações sobre renda, fluxo de caixa, gastos, dívidas, cartões, investimentos e outros aspectos da vida financeira do próprio cliente.
O que muda quando a análise incorpora dados mais atuais
Os birôs de crédito, que você já conhece, ajudam a entender o histórico do cliente. Com o Open Finance, você acrescenta uma nova perspectiva à análise: o comportamento financeiro observado nas instituições com as quais esse cliente mantém relacionamento.
Isso permite responder perguntas como:
- A renda continua estável?
- Quanto dela já está comprometido?
- Os gastos estão crescendo?
- O fluxo de caixa está positivo?
- Há parcelas futuras já contratadas?
- O cliente está utilizando mais limite?
- Existem ativos ou investimentos disponíveis?
Assim, você consegue analisar não apenas o que aconteceu no passado, mas também como a situação financeira do cliente se apresenta no momento em que a decisão precisa ser tomada.
Uma visão consolidada da vida financeira
O brasileiro mantém, em média, 6,7 relacionamentos com instituições financeiras. Isso significa que a vida financeira de um mesmo cliente pode estar distribuída entre contas, cartões, investimentos e outros produtos em diferentes instituições.
Quando você analisa essas informações separadamente, parte desse contexto pode ficar de fora.
No Data Link, os dados são consolidados por CPF ou CNPJ, reunindo informações originadas de diferentes consentimentos e instituições.
A partir dessa base, os dados são tratados e transformados em indicadores que você pode utilizar na operação de crédito.
Entre eles estão:
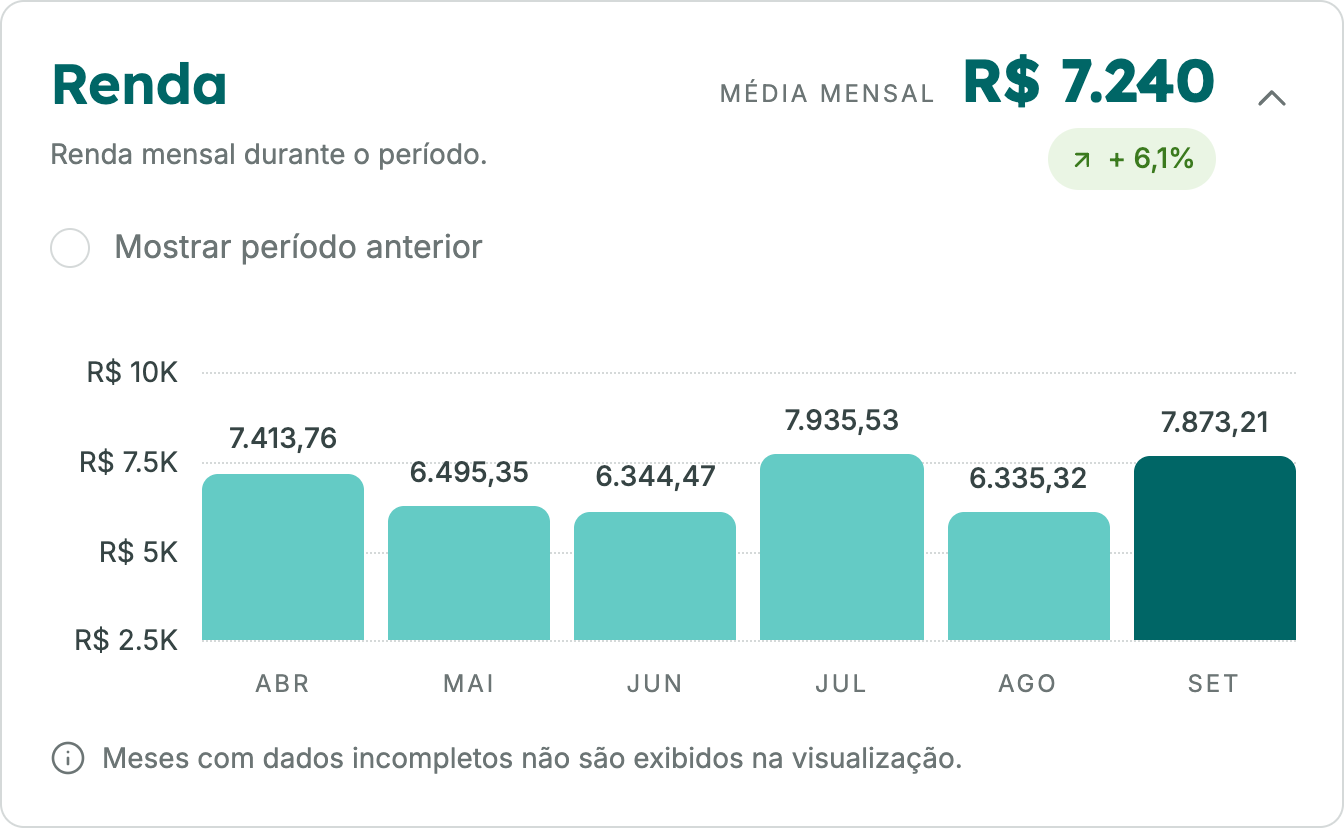
- renda média inferida e estabilidade da renda;
- comprometimento financeiro;
- fluxo de caixa;
- tendência de gastos;
- utilização de cartão;
- quantidade e valor de parcelas;
- dívida total;
- ativos e investimentos;
- saldo médio;
- frequência de períodos negativos.
O Data Link disponibiliza mais de 150 sinais para modelos de crédito PF e PJ e, em variáveis selecionadas, até 360 dias de histórico.
O ganho não está em simplesmente adicionar mais dados à análise, mas em organizá-los de acordo com a decisão que precisa ser tomada.
Propensão: para quem uma oferta faz sentido agora?
Antes de conceder crédito, sua operação precisa responder a uma pergunta importante: quais clientes apresentam necessidade e capacidade para assumir uma nova obrigação?
Fluxo de caixa baixo, utilização de cartão e crescimento dos gastos podem indicar necessidade financeira. Já renda, estabilidade, comprometimento e dívida ajudam a avaliar capacidade de pagamento.
Essas duas dimensões permitem refinar a identificação de oportunidades.
Em vez de olhar apenas para quem tem perfil para determinado produto, a análise pode considerar para quem aquela oferta faz sentido naquele momento.
Concessão: mais elementos para avaliar capacidade e risco
Na concessão, outras variáveis ganham peso.
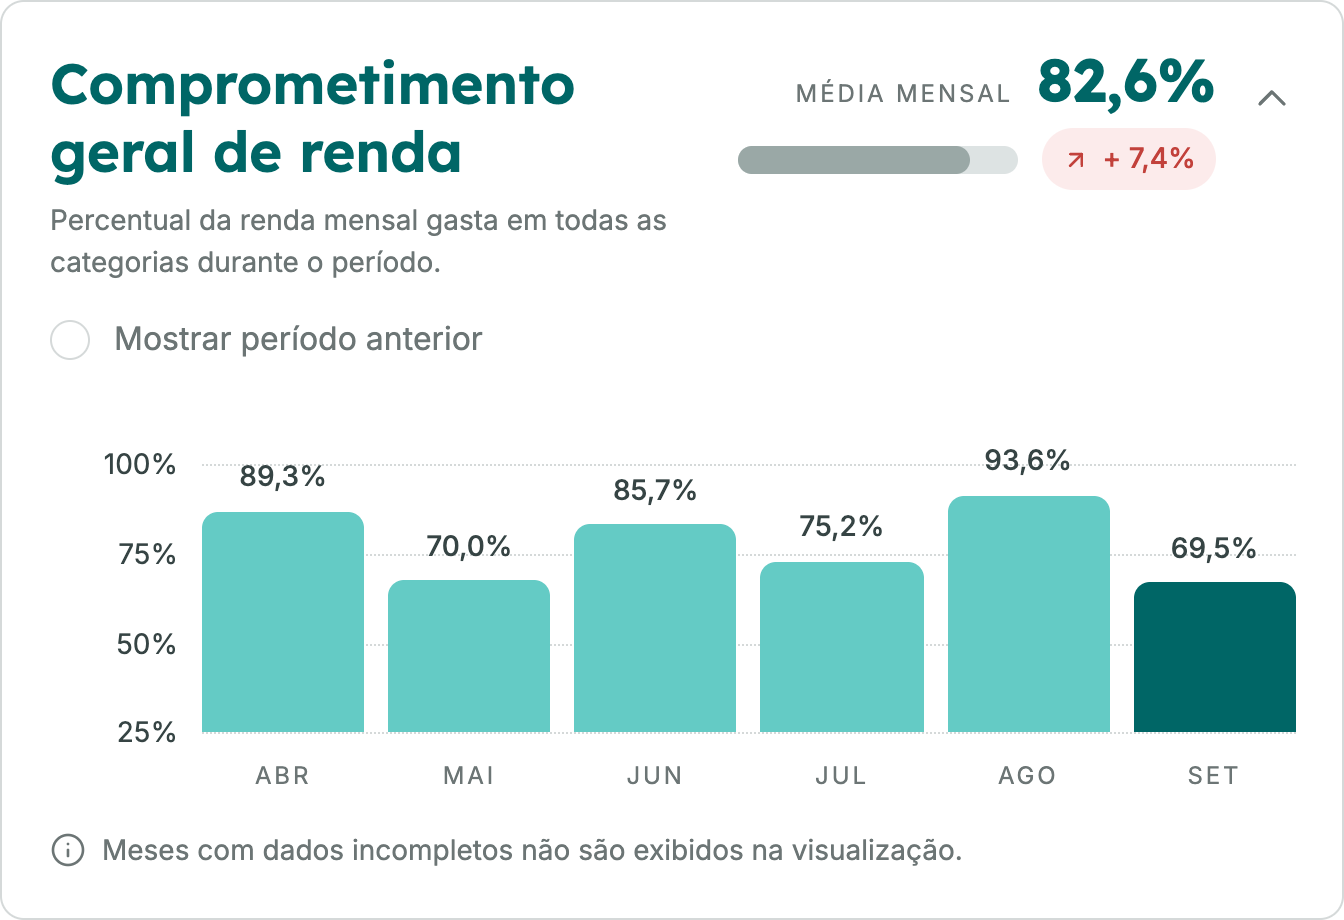
Renda média, comprometimento, estabilidade, volatilidade, fluxo de caixa e despesas essenciais ajudam a analisar a capacidade de pagamento.
Parcelas já contratadas mostram compromissos futuros. Utilização elevada de cartão e recorrência de encargos podem indicar maior pressão financeira. Tendências de renda e gastos ajudam a identificar mudanças recentes no comportamento financeiro.
Esses sinais podem ser incorporados às políticas, modelos e critérios que já fazem parte da esteira de crédito da sua empresa.
Manutenção: o limite continua adequado?
A situação financeira do cliente pode mudar depois da aprovação.
Renda, despesas, endividamento e utilização dos produtos financeiros variam ao longo do tempo. Por isso, a análise também pode continuar durante a relação de crédito.
No Data Link, Crédito, os sinais de manutenção consideram informações como:
- utilização do limite;
- parcelas em aberto;
- valor médio de fatura;
- comportamento de pagamento;
- fluxo de caixa;
- períodos recorrentes de saldo negativo.
Esses indicadores ajudam a avaliar se o limite atual continua compatível com o comportamento financeiro observado.
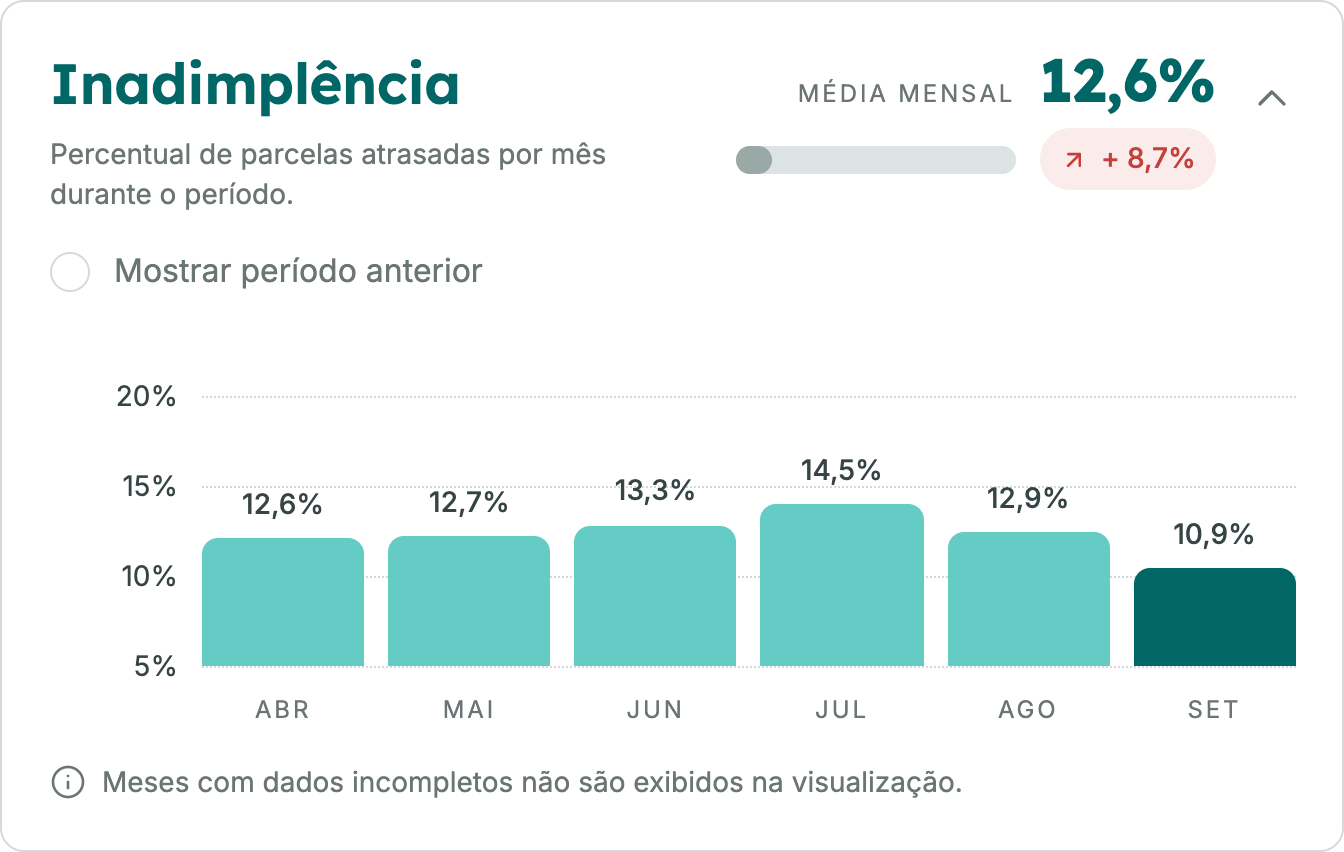
Cobrança: capacidade de recuperação e melhor momento para agir
Na inadimplência, dois clientes com o mesmo número de dias em atraso podem apresentar situações financeiras muito diferentes.
Um pode manter renda recorrente e liquidez. Outro pode apresentar fluxo de caixa negativo e alto comprometimento financeiro.
Por isso, a análise de cobrança pode considerar indicadores como renda, saldo, investimentos, fluxo de caixa e padrões de entrada de recursos.
Esses sinais ajudam a entender tanto a capacidade de recuperação quanto o momento mais adequado para uma abordagem de negociação.
Da API à visualização dos sinais
Receber dados do Open Finance é apenas o primeiro passo.
Para que essas informações participem da operação de crédito, elas precisam ser consolidadas, tratadas e transformadas em indicadores.
No Data Link, Crédito, esses sinais podem ser consumidos via API, permitindo que empresas com modelos e motores próprios os incorporem aos seus fluxos internos.
A Lina também disponibiliza painéis e relatórios com os principais sinais organizados em uma visualização simples, facilitando a análise por times de crédito, risco, produto e cobrança.
Assim, a mesma camada de dados pode atender diferentes formas de uso:
- integração aos modelos e processos internos via API;
- consulta e análise pelos times de negócio por meio de painéis e relatórios.
Mais informação para decisões em todo o ciclo de crédito
O valor do Open Finance para crédito não está apenas em ampliar a quantidade de dados disponíveis.
Está em transformar informações financeiras consentidas em sinais que possam apoiar decisões em diferentes momentos da relação com o cliente.
Na propensão, ajudam a identificar necessidade e capacidade.
Na concessão, enriquecem a leitura de risco.
Na manutenção, permitem acompanhar mudanças no comportamento financeiro.
Na cobrança, ajudam a avaliar capacidade de recuperação e timing de negociação.
É essa organização dos dados ao longo do ciclo que transforma informação financeira em insumo para decisão.
Quer entender como os sinais do Open Finance podem entrar na sua operação de crédito?